Le principali differenze tra Società a Responsabilità Limitata e Società per Azioni
17.09.2026
Clausole Drag along e tag along: quando inserirle negli accordi tra soci
01.10.2026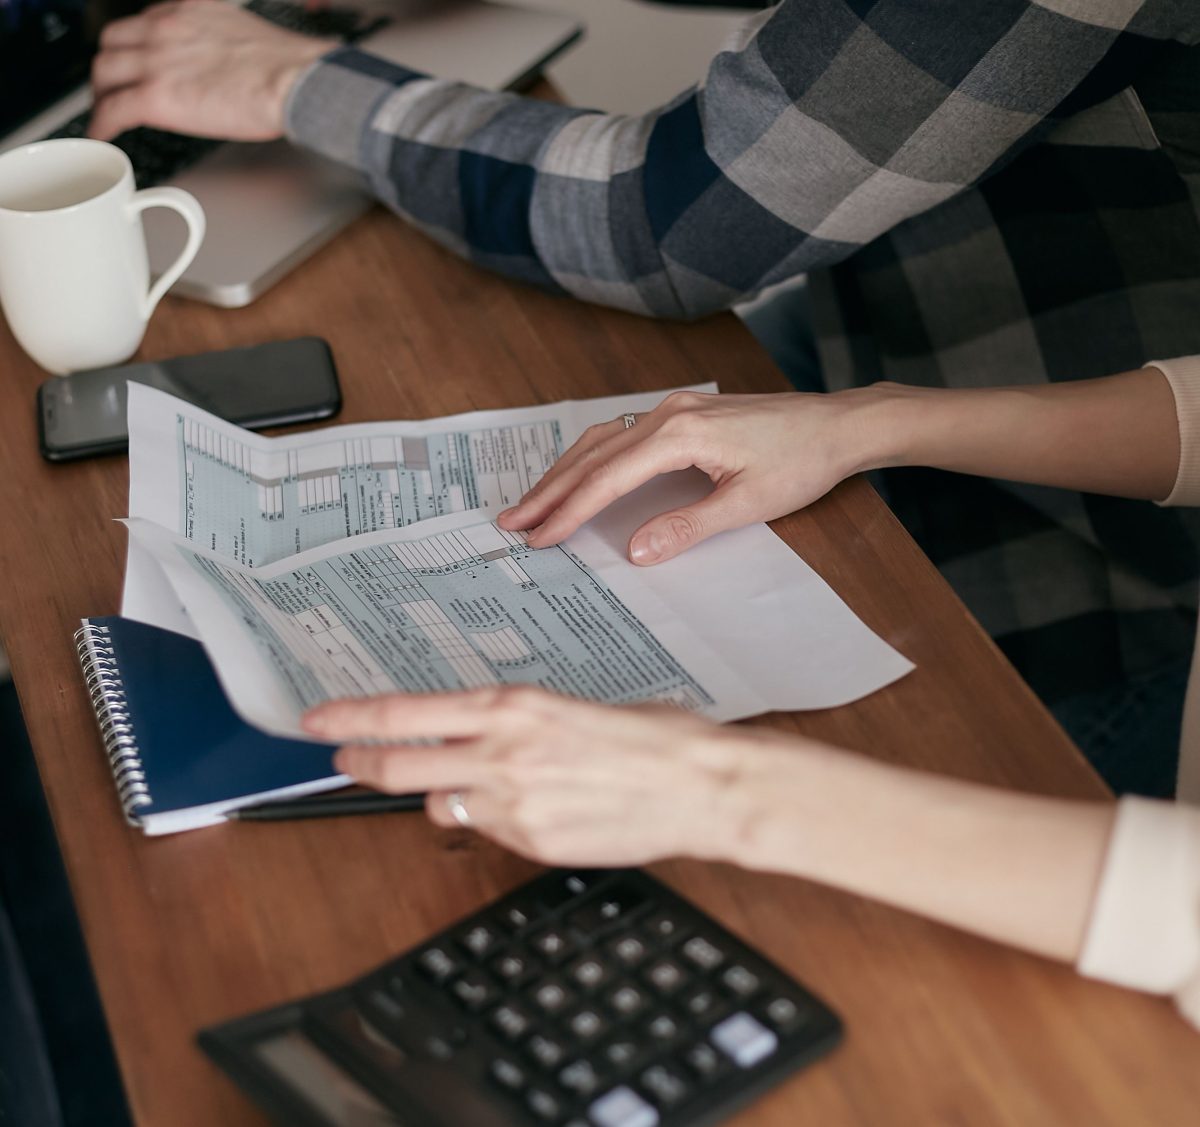
Le agevolazioni fiscali rappresentano uno strumento fondamentale per sostenere la crescita e la competitività delle imprese. Si tratta di misure che consentono di ridurre il carico fiscale attraverso detrazioni, deduzioni e crediti d’imposta, incentivando investimenti, innovazione e sviluppo.
Negli ultimi anni, il sistema italiano degli incentivi è stato oggetto di una profonda riforma, orientata alla semplificazione e alla digitalizzazione delle procedure di accesso. L’obiettivo è rendere le agevolazioni più accessibili e mirate, con particolare attenzione a transizione digitale, sostenibilità e innovazione.
Detrazioni, deduzioni e crediti d’imposta: le differenze
Per comprendere correttamente il funzionamento delle agevolazioni fiscali è necessario distinguere tra le principali tipologie di beneficio.
Le detrazioni fiscali permettono di ridurre direttamente l’imposta dovuta, mentre le deduzioni incidono sul reddito imponibile, riducendo la base su cui calcolare le imposte. I crediti d’imposta, invece, rappresentano uno strumento particolarmente rilevante, in quanto consentono di compensare debiti fiscali e contributivi.
Questi ultimi sono spesso legati a specifici investimenti e devono essere indicati in dichiarazione, ad esempio nel quadro RU, che raccoglie tutte le agevolazioni fruite dall’impresa nel periodo d’imposta.
I principali crediti d’imposta per le imprese
Tra le misure più diffuse rientrano i crediti d’imposta per investimenti e innovazione. In particolare, il credito per ricerca e sviluppo rappresenta uno degli strumenti più rilevanti, consentendo alle imprese di recuperare una quota delle spese sostenute per attività innovative.
Ulteriori incentivi riguardano il design e l’ideazione estetica, con aliquote uniformate al 10%, e gli investimenti in beni strumentali legati alla trasformazione digitale.
Accanto a questi strumenti, si collocano misure territoriali, come i crediti d’imposta per investimenti nelle aree economicamente svantaggiate, che prevedono specifiche modalità di accesso e comunicazione all’Agenzia delle Entrate.
È importante evidenziare che alcune agevolazioni non sono cumulabili tra loro per gli stessi investimenti, imponendo all’impresa una valutazione preventiva della soluzione più conveniente.
Incentivi agli investimenti e nuove misure
La normativa recente ha introdotto strumenti alternativi ai tradizionali crediti d’imposta, come le maggiorazioni fiscali sugli ammortamenti per investimenti in tecnologie avanzate. Tali misure consentono di incrementare il valore fiscalmente deducibile dei beni, generando un risparmio d’imposta nel tempo.
Parallelamente, continuano a essere previste forme di sostegno diretto, come contributi a fondo perduto e finanziamenti agevolati, destinati in particolare a startup e imprese giovanili. In alcuni casi, tali agevolazioni possono coprire una quota significativa degli investimenti effettuati.
Come accedere alle agevolazioni fiscali
L’accesso alle agevolazioni richiede il rispetto di requisiti specifici e l’adempimento di obblighi formali. In molti casi è necessario presentare comunicazioni preventive o successive all’Amministrazione finanziaria, indicando le spese sostenute e i benefici richiesti.
La gestione corretta della documentazione è essenziale per evitare contestazioni e garantire la piena fruizione dei benefici. Errori formali o sostanziali possono comportare la perdita dell’agevolazione o il recupero delle somme da parte dell’Amministrazione.
Il ruolo della pianificazione fiscale
Una corretta pianificazione fiscale consente di sfruttare in modo efficiente le opportunità offerte dal sistema degli incentivi. La scelta delle agevolazioni più adatte deve essere effettuata considerando la struttura dell’impresa, il settore di attività e gli obiettivi di investimento.
Leggi anche Due diligence fiscale: valutare i rischi in un’operazione societaria
Testo generato con il supporto dell’AI